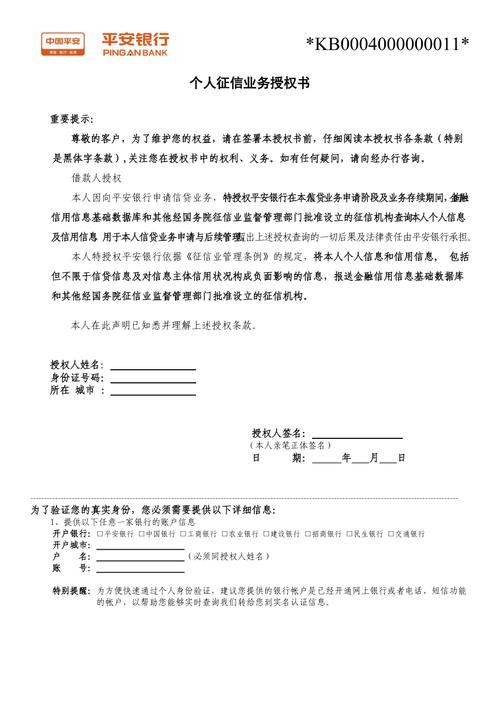
在办理贷款、信用卡、担保等金融业务时,您经常会被要求签署一份《个人征信业务授权书》(依据文件编号:kb0004000000011,关于"授权"与"认领"事宜,点击可或认领查看详情)。这份文件看似简单,却直接关系到您的信息安全和法律权利。许多人在签字时并未仔细阅读,事后却因征信查询记录过多或信息泄露而陷入麻烦。本文将围绕该授权书的核心内容,为您梳理五项重要提示,帮助您在授权时做到心中有数。
一、授权书的法律地位与作用
个人征信业务授权书是信息主体(您本人)向金融机构或征信机构出具的书面同意文件。根据《征信业管理条例》,采集、查询、使用个人信用信息必须事先取得信息主体的书面同意。因此,这份授权书是机构合法查询您征信报告的依据。一旦签署,机构即可在授权范围内向中国人民银行金融信用信息基础数据库或其他合规征信机构查询您的信用报告。
二、授权范围需仔细核对
授权书的核心在于"范围"二字。常见条款包括:
- 查询用途:通常限定为"审核贷款申请""信用卡审批""提供担保"等具体业务。预授权类条款还需特别关注。若写成"用于本机构所有业务",则范围过于宽泛。
- 查询时间:分为单次查询和多次查询。部分授权书允许在授信期内多次查询,极少数甚至包含存续期查询,务必留意。
- 信息使用主体:除直接授权机构外,是否包含关联公司?若包含,需确认关联的具体范围。
- 授权期限:通常到业务终结为止,但有条件自动续签或首次授权五年有效的条款。签署时可比照自身规划作出判断。
如果授权范围远超您实际需要,或者包含与当前业务无关的"金融产品营销""数据分析"等用途,建议要求对方明晰或果断拒绝。
三、关注几个常被忽视的关键点
- 事前授权与事后查询: