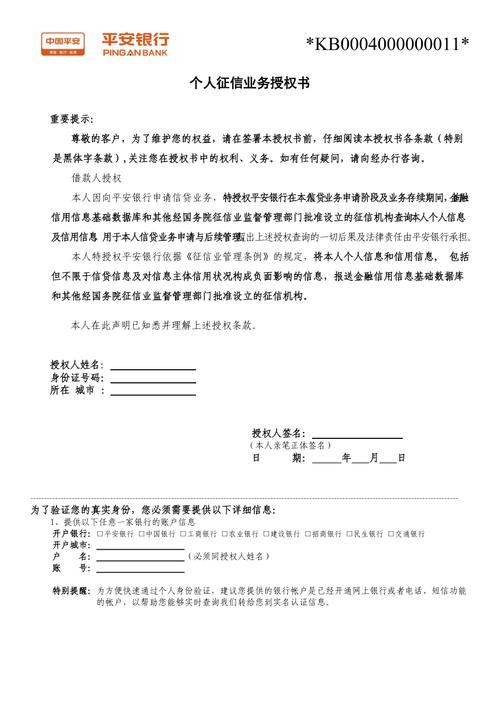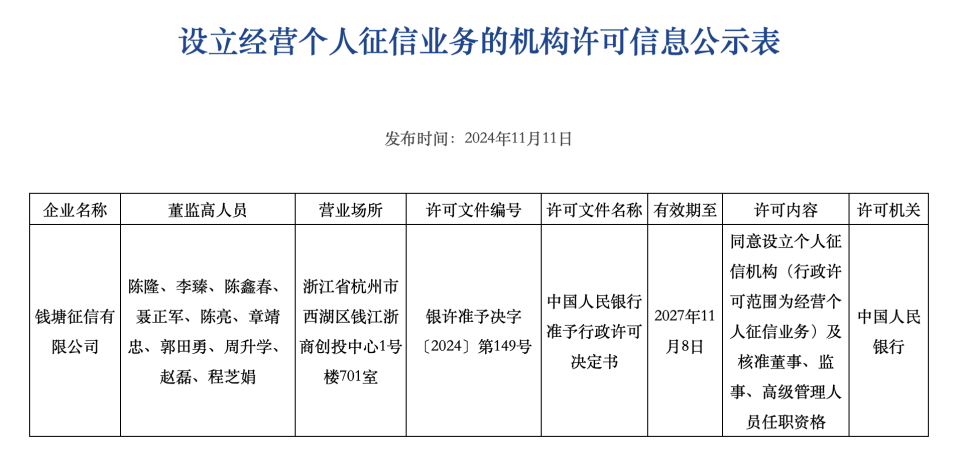
中国人民银行发布了《经营个人征信业务的征信机构审批事项服务指南》(以下简称《服务指南》),这一文件的出台标志着我国个人征信业务市场化改革迈出关键一步,为征信机构准入提供了明确的政策依据和操作指引,对征信市场健康发展具有里程碑意义。
一、《服务指南》出台背景
随着我国信用体系建设的深入推进,个人征信业务在防范金融风险、促进普惠金融发展等方面发挥着日益重要的作用。此前,个人征信市场主要由央行征信中心主导,市场化程度不足,难以满足数字经济时代多元化、场景化的征信需求。2015年,央行曾尝试推动个人征信市场化,但由于缺乏明确的准入标准和监管细则,首批8家试点机构均未获得正式牌照。
此次《服务指南》的发布,是对《征信业管理条例》《征信机构管理办法》等法规的细化落实,填补了个人征信机构审批的操作性空白,为市场参与者提供了清晰的合规路径。
二、《服务指南》核心内容
《服务指南》从申请条件、申请材料、审批流程、审批时限等方面对个人征信机构审批事项进行了全面规定,主要内容包括:
- 申请条件:明确个人征信机构应具备的资质要求,包括注册资本、股东背景、技术能力、信息安全保障、业务规则和内控制度等。例如,要求主要股东信誉良好,最近三年无重大违法违规记录;注册资本不低于人民币5000万元;具备健全的组织机构、业务操作规则和风险控制制度等。
- 申请材料:详细列出需要提交的材料清单,包括申请书、可行性研究报告、公司章程、股东资料、高管人员资料、业务流程、信息安全保障方案、风险控制制度等12类材料,并提供了格式文本。
- 审批流程:规定央行受理、审查、决定的具体程序,包括申请、受理、审查、现场核查、专家评审、决定等环节,并明确了各环节的时限要求。例如,央行自受理申请之日起60日内作出批准或不予批准的决定,特殊情况可延长30日。
- 审批时限:明确各环节的时间节点,提高审批效率,增强可预期性。
三、《服务指南》对个人征信业务的影响
- 推动征信市场多元化发展。明确准入标准后,符合条件的互联网巨头、金融科技公司、传统征信机构等均可申请牌照,预计将激发市场活力,形成央行征信中心与市场化征信机构互补共存的格局。
- 促进个人征信业务规范化。通过设定严格的准入条件和审批程序,将有效遏制行业乱象,如数据滥用、信息泄露、不正当竞争等,保护信息主体合法权益。
- 提升征信服务覆盖面。市场化机构有望利用自身数据和技术优势,开发出更多元化的征信产品,覆盖传统征信难以服务的人群,如信用白户、小微企业主等,助力普惠金融。
- 强化信息安全和个人隐私保护。《服务指南》对信息安全保障提出明确要求,促使机构加大安全投入, compliance with《个人信息保护法》等法规,确保数据安全。
四、个人征信业务未来展望
个人征信业务的发展前景广阔,但也面临挑战。随着牌照的发放,个人征信市场竞争将加剧,如何平衡商业利益与个人信息保护、如何确保征信数据准确公正、如何实现与传统征信系统的互联互通,都是需要持续探索的课题。
对于有意申请个人征信牌照的机构而言,应严格按照《服务指南》要求,完善公司治理、业务规则和风控制度,做好充分准备。监管部门也应加强事中事后监管,建立退出机制,确保征信市场健康有序发展。
央行发布《服务指南》是个人征信业务发展的重要契机,将推动我国征信体系迈向更加市场化、法治化、国际化的新阶段。