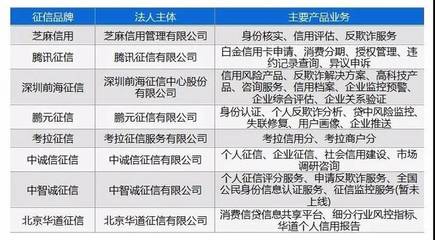
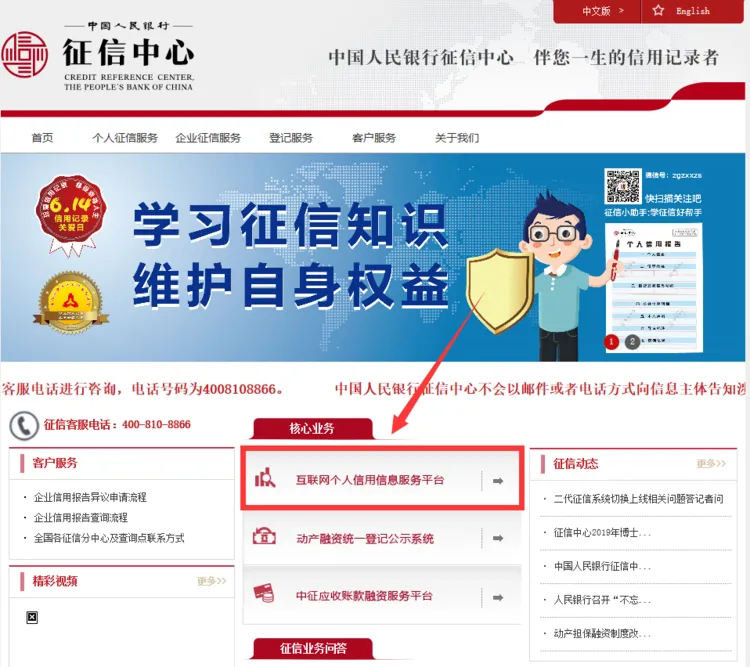
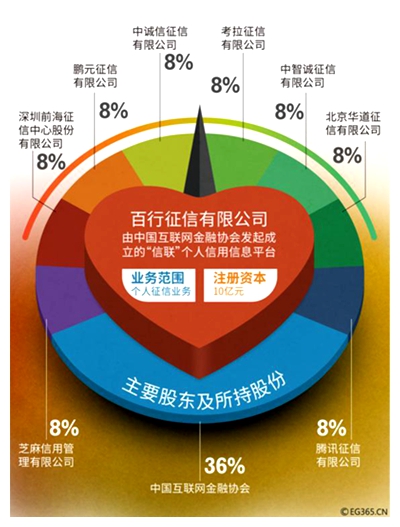
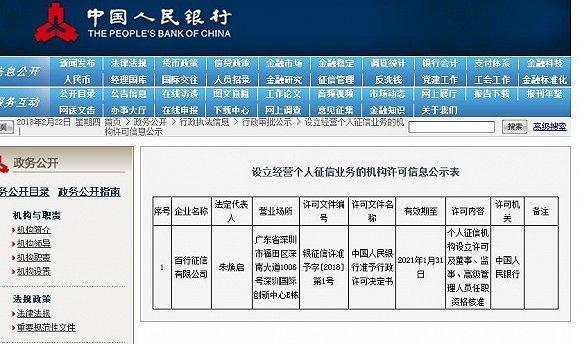
互联网金融领域经历了深刻的格局重塑,以京东金融(现京东科技)为代表的数字科技平台,其发展轨迹恰好折射出中国个人信贷与征信体系的演进。回望P2P网贷的潮起潮落,再审视当下个人征信业务的核心地位,我们可以清晰看到:金融创新的生命力,最终必须根植于真实、合规、高效的风控基础设施之上。\n\n一、P2P网贷的原始优势:去中介化与技术驱动的普惠尝试\n\nP2P(点对点网络借贷)模式初入中国时,曾被寄予厚望,其理论优势集中在三个方面:\n\n1. 信息撮合效率高。通过互联网平台直接连接借款人与出借人,理论上省去了传统银行吸储、放贷的中间环节,降低了交易成本,使小额借贷双方能更快速地匹配需求。2. 服务门槛低,覆盖长尾人群。传统金融机构受制于网点与人工成本,难以有效服务小额、高频、无抵押的借贷需求。P2P利用线上化操作和大数据初步筛选,触及了部分小微企业主、个体户和年轻消费者的融资缺口。3. 收益率市场化。出借人能够获得高于银行存款的利息回报,借款人则可能以低于民间高利贷的成本获得资金,价格发现功能在小范围内得以体现。\n\n二、P2P网贷的结构性缺陷与风险异化\n\n理论上的优势并未转化为可持续的商业模式。在缺乏有效征信与监管的背景下,P2P迅速异化:\n\n- 信用风险无法定价。多数平台无法接入央行征信,对借款人真实负债和还款能力缺乏判断依据,导致多头借贷、欺诈借贷横行,坏账率失控。\n- 期限错配与资金池。为追逐规模,部分平台通过自动投标、债权转让等方式形成资金池,实质演变为非法集资,一旦流量放缓即出现流动性危机。\n- 征信孤岛效应。各家P2P平台各自为战,数据不共享,无法形成统一的信用画像,风险在体系内不断积累。\n\n正因为如此,从2016年起,监管层逐步收紧整治,直至2020年11月,全国实际运营的P2P网贷机构完全归零。这一过程宣告了无征信基础设施支撑的纯信用中介模式行的终结。而京东金融等头部平台早在数年前就已主动剥离P2P业务(如京东金融曾上线“京东小金投”等尝试后迅速淡出),转向助贷与科技输出,其成败对比极为鲜明。\n\n三、从京东金融路径看个人征信业务的核心价值\n\n与P2P的 “野发生长 --崩塌”不同,以京东金融为代表的数字平台采取了另一种演化逻辑:依托电商生态内累积的交易数据、物流数据、行为数据,构建自己的信用评分体系(如京东小白信用),并与持牌金融机构合作放贷。这一路径逐步凸显了个人征信业务的三大支柱作用:\n\n1. 信用评估的精准性与效率\n\n当用户在京东商城产生频繁、稳定的消费与履约记录时,其还款能力和还款意愿便可被量化。这种基于真实业务场景的替代数据,正好弥补了传统征信对无信贷历史人群的覆盖盲区。而持牌个人征信机构(如百行征信、朴道征信)通过整合多平台借贷信息,就可以拼出个人全貌形象,有效防范多头借贷。\n\n2. 风险定价与产品匹配\n\n征信数据使资金方能够对不同信用等级的客户实施差异化利率 —— 信用越好,借贷成本越低。这就良性引导了借贷行为,体现了金融公平,也降低了整体违约概率。京东金融与银行合作的 “京东金条” “京东白条” 等产品,其定价和授信额度直接与小白信用分挂钩,也是同一条逻辑。\n\n3. 司法与失信惩戒的基础设施**\n\n个人征信不仅是商业工具,更是社会信用体系的一部分。纳入央行征信或持牌机构的记录后,逾期行为将影响个人房贷、车贷、甚至出行消费,构成强有力的还款约束。这正是构建健康借贷文化的根本。\n\n四、监管新规与未来展望\tP2P 的教训促使监管层加速构筑个人征信 “正规军”。2021年《征信业务管理办法》明确 “断直连” 要求,即平台不能将个人数据直接提供给金融机构,必须通过合法设立的征信机构进行。这对于包括京东科技在内的平台来讲,意味着未来个人征信业务的增长空间在两个方面长期可见:\no 提供合规科技工具:平台可以专注于数据治理、模型开发、反欺诈系统等技术服务,辅助征信机构提升效率。o 拓展场景化信用服务:不追求直接放贷,而是将信用评价嵌入租赁、购物、医疗等生活场景,依然可以创造价值。\n\n是:P2P网贷的兴衰史警示人们——“仅仅拥有技术驱动的新型媒价,却缺乏征信. 监管和自律”,这类创新犹如沙滩船邸。而在经历金融科技填堑期后,数字京东健康的业务探路恰好都落在了 “以数据补信、成就银行为实质风控边界”这边。”
}
从京东金融说起 P2P网贷的兴衰启示与个人征信业务的崛起
如若转载,请注明出处:http://www.hnrrx.com/product/32.html
更新时间:2026-09-13 07:35:57