个人征信报告是记录个人信用活动、反映个人信用状况的重要文件,在贷款、信用卡申请、租房、求职等场景中扮演着越来越关键的角色。个人征信报告到底怎么查?个人征信业务又包含哪些内容?本文将为您系统梳理。
一、什么是个人征信业务
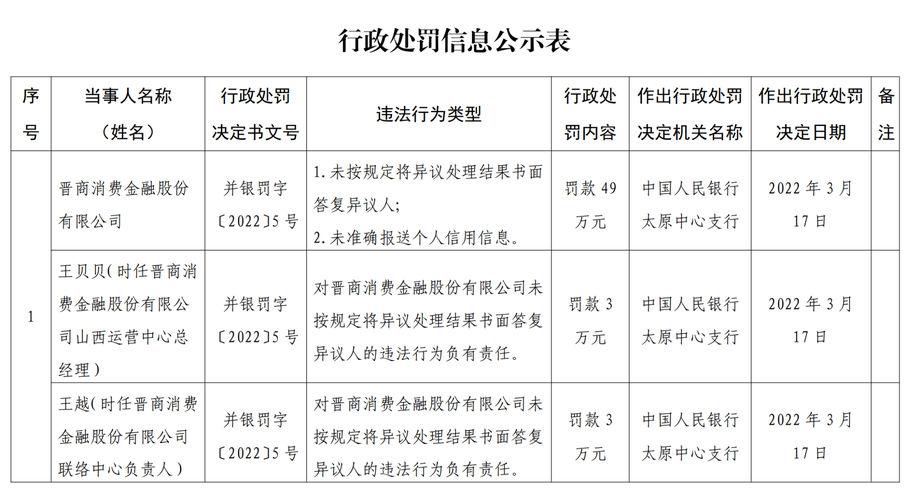
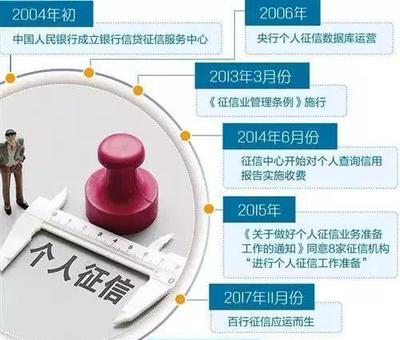
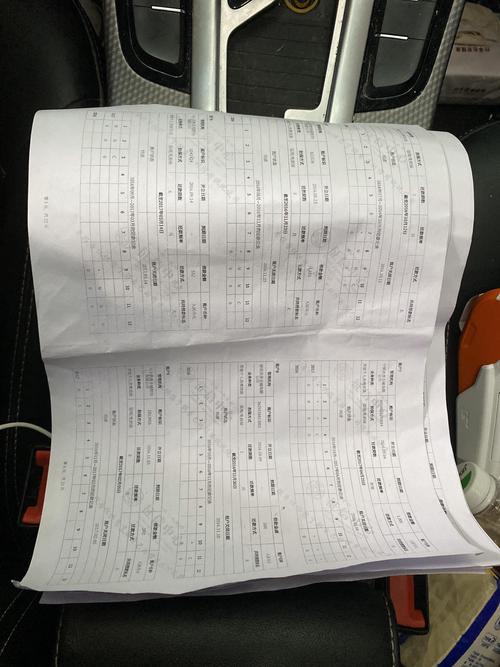
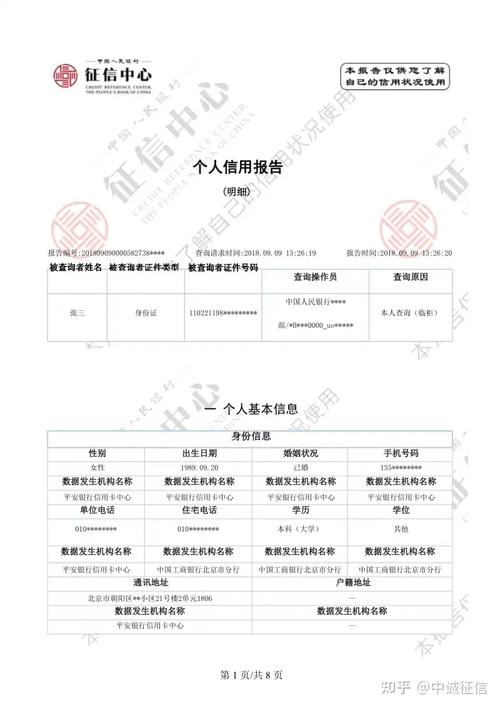
个人征信业务是指征信机构依法采集、整理、保存、加工个人信用信息,并向信息使用者提供个人信用报告、信用评分等服务的活动。在我国,中国人民银行征信中心是负责建设和运行个人征信系统的主体,个人征信报告是其核心产品。报告内容通常包括个人基本信息、信贷信息(如贷款、信用卡还款记录)、非信贷信息(如公共事业缴费、行政处罚记录)以及查询记录等。
二、个人征信报告的查询渠道
目前,查询个人征信报告主要有以下几种正规渠道:
- 中国人民银行征信中心官网查询。登录征信中心官方网站(www.pbccrc.org.cn),注册并完成身份验证后,可在线申请查询个人信用报告。一般提交申请后24小时内可获取报告,每年前两次免费,之后每次收取一定费用。
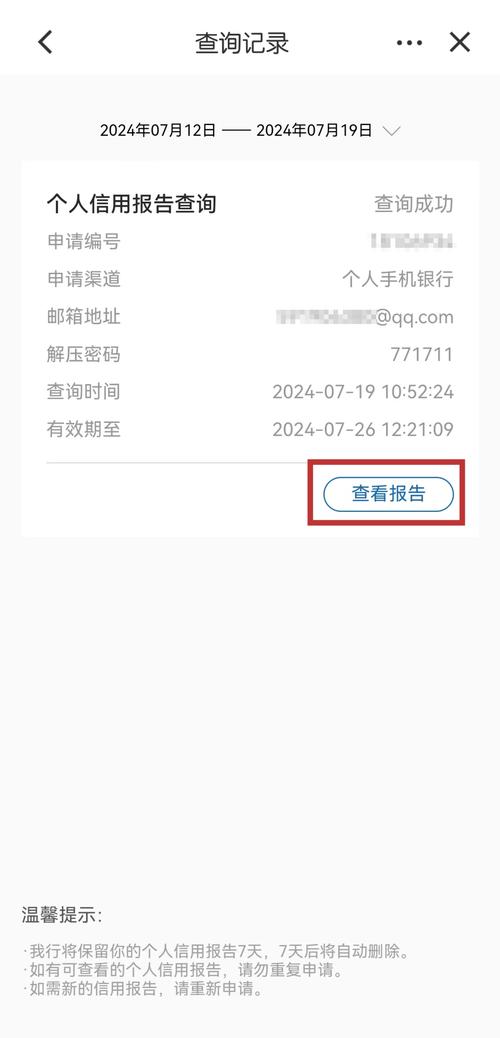
- 商业银行网银或手机银行查询。部分商业银行(如工商银行、建设银行、招商银行等)已开通网银或手机银行查询个人征信报告的服务,用户登录后可在线申请并查看报告。
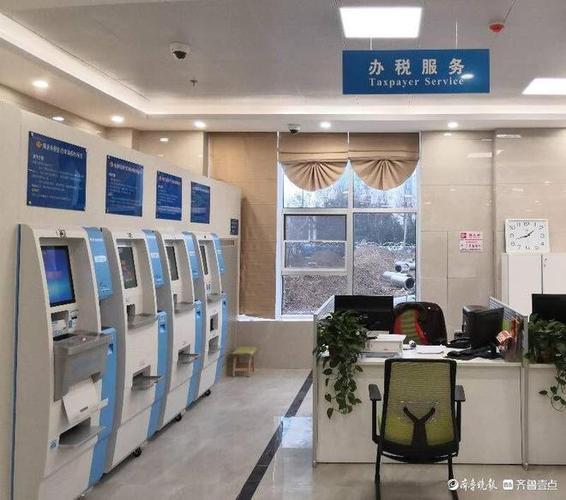
- 线下柜台查询。携带本人有效身份证件,前往中国人民银行分支机构或授权的商业银行网点,通过自助查询机或柜台申请打印个人信用报告。每人每年可免费查询两次。
- 第三方平台查询。部分经授权的互联网金融平台也可提供征信报告查询服务,但需注意甄别平台资质,避免信息泄露。
三、查询个人征信报告的注意事项
- 保护个人信息安全。查询时应通过官方或正规渠道,切勿将身份证号、银行卡号等信息透露给不明第三方。
- 了解查询记录的影响。个人征信报告中的查询记录会显示查询原因,短期内频繁的“硬查询”(如贷款审批、信用卡审批)可能对信用评分产生一定影响,但个人本人查询一般不影响信用。
- 定期查询,及时纠错。建议每年至少查询一次个人征信报告,发现错误信息可向征信中心或相关金融机构提出异议申请,及时更正。
- 理性看待信用记录。良好的信用记录需要长期积累,按时还款、避免逾期是维护个人信用的基础。
四、个人征信业务的发展趋势
随着社会信用体系建设的推进,个人征信业务正朝着更加市场化、多元化的方向发展。除人民银行征信中心外,百行征信等市场化征信机构也在逐步发挥作用,覆盖更广泛的信用信息场景。个人征信报告将更加全面地反映个人信用状况,为金融活动和日常生活提供更精准的信用参考。
个人征信报告是每个人的“经济身份证”,了解查询方法、规范使用征信业务,有助于我们更好地管理自身信用,享受信用带来的便利。