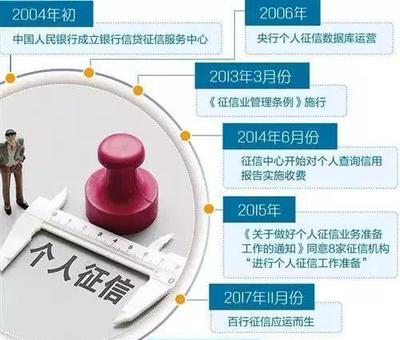
限制高消费(俗称“限高”)是一种民事强制执行措施,通常针对未按执行通知书指定期间履行生效法律文书确定给付义务的被执行人。而个人征信业务则是由依法设立的征信机构对个人信用信息进行采集、整理、保存、加工,并向信息使用者提供的活动。两者分属不同体系,但存在明确的联动影响。
一、限高本身不直接等同于征信逾期记录
限高不会像信用卡逾期或贷款违约那样,直接作为一条“不良信用记录”出现在个人征信报告中。中国人民银行征信中心出具的信用报告,主要记录信贷交易、公共信息(如欠税、民事判决、行政处罚等)以及查询记录。限高信息本身并非征信报告的常规展示内容,除非相关法院将失信被执行人等公共信息报送至征信系统。
二、限高会通过“失信被执行人”名单间接影响征信
在实务中,被限制高消费的自然人,如果同时被纳入失信被执行人名单(俗称“老赖”名单),则该失信信息属于法院公开的公共信息,征信机构可以依法采集并展示在个人信用报告中。一旦展示,银行、消费金融公司、小贷公司等授信机构在审批贷款或信用卡时,会将其视为严重的负面信号,导致拒贷、降额或提高利率。部分金融机构内部风控系统与法院执行信息直连,即使征信报告未展示,也可能因限高状态直接拒绝授信。
三、限高对个人征信业务的间接负面影响
- 信贷审批受阻:大多数银行和持牌金融机构的信贷政策明确,当前存在强制执行记录、限高或失信记录的客户,原则上不予准入。
- 贷后管理触发预警:已发放贷款的客户若被限高,金融机构可能依据合同约定宣布贷款提前到期,或采取降额、冻结额度等措施。
- 征信查询记录异常:频繁被金融机构以“贷后管理”或“贷款审批”名义查询征信,本身也会积累负面查询记录,进一步降低信用评分。
- 影响非信贷业务:部分岗位入职、租房、高消费场景(如乘坐飞机、高铁一等座)也受到限制,这些不属于征信业务范畴,但会形成社会信用层面的综合约束。
四、如何解除限高及其对征信的修复
解除限高的核心途径是履行生效法律文书确定的义务,或与申请执行人达成执行和解并获法院认可。解除限高后:
- 若此前未被纳入失信名单,征信报告不会因此产生不良记录,影响随之消除;
- 若曾被纳入失信名单,需注意失信信息的展示期限一般为2至5年,且可因纠正失信行为而申请提前删除。履行义务后,可向法院申请出具《自动履行证明书》或《结案证明》,并请求法院将更新信息推送至征信系统及执行公开平台。
- 个人可通过中国人民银行征信中心官网或线下网点查询本人信用报告,若发现失信信息已更正但征信报告未更新,可提出异议申请。
五、个人征信业务的边界与建议
个人征信业务仅处理信用信息,不直接管理民事执行措施。限高带来的最大风险是演变为失信记录并同步至征信报告。建议:
- 避免被采取限高或失信措施,主动履行债务或协商分期;
- 若已被限高,优先解决执行案件,而非仅关注征信修复;
- 定期查询个人信用报告,确保信息准确;
- 不要轻信“征信修复”“洗白限高”等非法中介宣传,合法途径只有履行义务和异议申诉。
限高不必然等于征信不良,但它会通过失信名单、机构风控共享等渠道对个人征信业务产生实质性负面影响。解除限高、履行义务才是消除不利影响的根本路径。